
Qual a diferença entre o SPC e Serasa? Leia mais: Qual o mais importante SPC ou Serasa
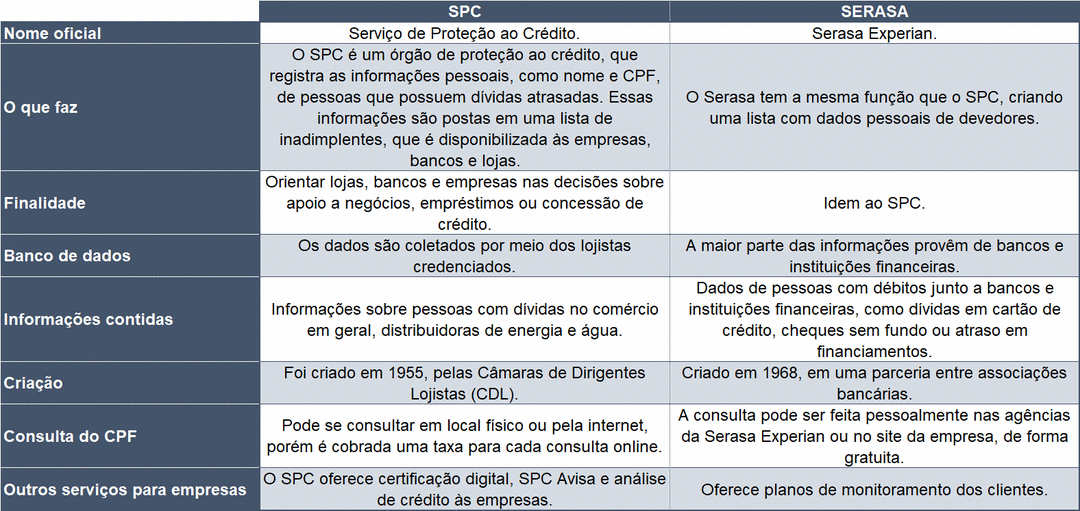
Veja abaixo a principal diferença entre SPC e Serasa: As principais diferenças entre SPC e Serasa é que a primeira recebe a maior parte das informações sobre consumidores que devem no comércio e a segunda tem mais acesso para consultas sobre dívidas em instituições bancárias.
Leia mais
Sim, é possível, pois a SERASA recebe a maior de parte de suas informações da rede bancária enquanto os SPCs recebem os dados de devedores do comércio. Desta forma, podem existir informações que constam em uma base de dados e não estão na outra e vice-versa.Como um nome é incluído no SPC e Serasa
- Dívida vencida em comércio local;
- Falta de pagamento de boletos;
- Emissão de cheque sem fundo;
- Dívida bancária de diversas naturezas (como por exemplo faturas de cartão de crédito não pagas no prazo);

Quantos anos o nome sai do SPC e Serasa
Dívidas com os bancos e cartões de crédito, caduca após 5 anos, então seu nome fica na Serasa apenas por esse período.
Basicamente, uma pessoa que tem o “nome sujo” é alguém que comprou um produto ou serviço, não pagou e teve seu nome apontado/negativado nas listas dos órgãos de proteção ao crédito, como Serasa, SPC Brasil ou Boa Vista SCPC.Você pode acessar o seu SPC Score no portal do consumidor, ou através do aplicativo aplicativo SPC Consumidor. A consulta ao SPC Score é grátis, e você pode acessar quantas vezes quiser!.A regra é clara. Após o pagamento da dívida, a empresa credora tem 5 dias úteis para retirar o nome do consumidor do banco de dados da Serasa. A empresa também precisa entregar ao cliente um recibo ou comprovante de que a dívida está quitada.

Portanto, com o acordo e o pagamento da primeira parcela, a dívida antiga está extinta, ou seja, não existe mais e também não podem existir mais cadastros negativos de SPC ou SERASA em relação a mesma, sendo que o credor tem o prazo legal de 5 dias úteis para retirada do nome do devedor dos cadastros.
Tem como limpar o nome de graça
Tem como limpar o nome de graça Sim. Bancos e demais instituições financeiras, além das recuperadoras e birôs de crédito oferecem o serviço de limpar o nome de maneira totalmente gratuita. O único dinheiro que você irá precisar desembolsar é o do valor das parcelas acordadas na renegociação das dívidas.
Acesse o site do Serasa Limpa Nome ou o aplicativo da Serasa, disponível para download no Google Play e na App Store, e informe seu CPF e senha. Se você ainda não tem um cadastro, pode fazer o seu na hora. É rápido e você não paga nada.
cinco dias
Quando um consumidor tem o nome sujo fica muito difícil ter acesso às linhas de crédito. Porém, ao quitar as dívidas, a expectativa é que essa situação seja solucionada. A verdade é que, após limpar o nome, em cinco dias úteis a informação fica disponível nos órgãos de proteção ao crédito, como o SPC e Serasa.
Leia mais
Veja o passo a passo de como ver o seu CPF negativado e possui o nome na lista de proteção ao crédito:
- Acesse o site da Serasa;
- Clique em “Consultar CPF grátis”;
- Cadastre-se, caso ainda não tenha;
- Se precisou cadastrar, confirme seu e-mail;
- Entre com seu login e senha;
- Clique em “Meu CPF” e confira se há pendências.
O que acontece com o nome após 5 anos no SPC Após o prazo de 5 anos, sua dívida caducou e seu nome será retirado dos órgãos de proteção ao crédito, como SPC e Serasa. As empresas que forem consultar suas informações não vão ser informadas de que a dívida existe, já que ela caducou.Porém é fato que, quanto maior o Score, maior a chance de ter um financiamento aprovado. A partir de 700 pontos, pode-se considerar uma pontuação boa.Você não vai perder o seu cartão de crédito só por estar com o nome sujo. Isso porque as instituições financeiras não podem cancelar seu cartão de crédito somente por este motivo.

Segundo Aline Maciel, gerente da Serasa, é possível consultar e quitar os débitos pendentes em menos de três minutos. As dívidas podem ser parceladas em até 72 vezes. O Mapa da Inadimplência indica que, em 2021, havia 63 milhões de consumidores inadimplentes no País.5 anos
Após o prazo de 5 anos, sua dívida caducou e seu nome será retirado dos órgãos de proteção ao crédito, como SPC e Serasa. As empresas que forem consultar suas informações não vão ser informadas de que a dívida existe, já que ela caducou. Apenas a própria instituição em que possui o débito saberá da dívida.Não conseguir aprovação para fazer financiamentos (de carro, casa, entre outros); Não conseguir alugar imóveis; Ter o cheque especial bloqueado; Ter dificuldade de fazer compras a prazo em lojas.A principal efeito de ficar com o nome sujo é aumentar a dificuldade em ter o crédito aprovado. Isso inclui aquele crediário na loja, e o cartão de crédito que você pediu e é sempre negado. Mas também prejudica a aprovação de financiamentos empréstimos.

A respeito do bloqueio do cartão de crédito devido ao nome sujo, o que acontece é que ter o CPF negativado em quaisquer órgãos de proteção ao crédito não bloqueia imediatamente o cartão de crédito, exceto em casos muito específicos, além das regras da instituição financeira serem outras.A principal efeito de ficar com o nome sujo é aumentar a dificuldade em ter o crédito aprovado. Isso inclui aquele crediário na loja, e o cartão de crédito que você pediu e é sempre negado. Mas também prejudica a aprovação de financiamentos empréstimos.Não existe um score mínimo para ser aprovado no nubank. Score é só um dos critérios analisados. Já vi pessoas com pouco mais de 100 de score serem aprovadas e outras com mais de 800 serem reprovadas.A única forma de aumentar a pontuação é pagar as contas em dia. O Score varia de 0 a 1000 e indica para o mercado as chances de a pessoa pagar as contas na data certa. É importante controlar seus gastos, planejar seu orçamento para evitar dívidas. Manter seu score alto ajuda você a obter melhores condições de crédito.

Restrição ao crédito e a outros serviços bancários
De fato, essa é a consequência mais comum e popular de ter o nome negativado. Com o nome sujo, você passa a ter muito mais dificuldade de contratar um empréstimo, conseguir um financiamento ou até mesmo ter um cartão de crédito aprovado.Qual banco digital não consulta SPC e Serasa Os bancos digitais que emitem cartões de crédito consignado e pré-pago não realizam consultas nos órgãos de proteção ao crédito. Sendo eles o BMG, SuperDigital, PagBank, Bradesco, C6 Bank e Bitz.