
Quais são os quatro estágios da receita? Leia mais: Quais são os estágios das receitas
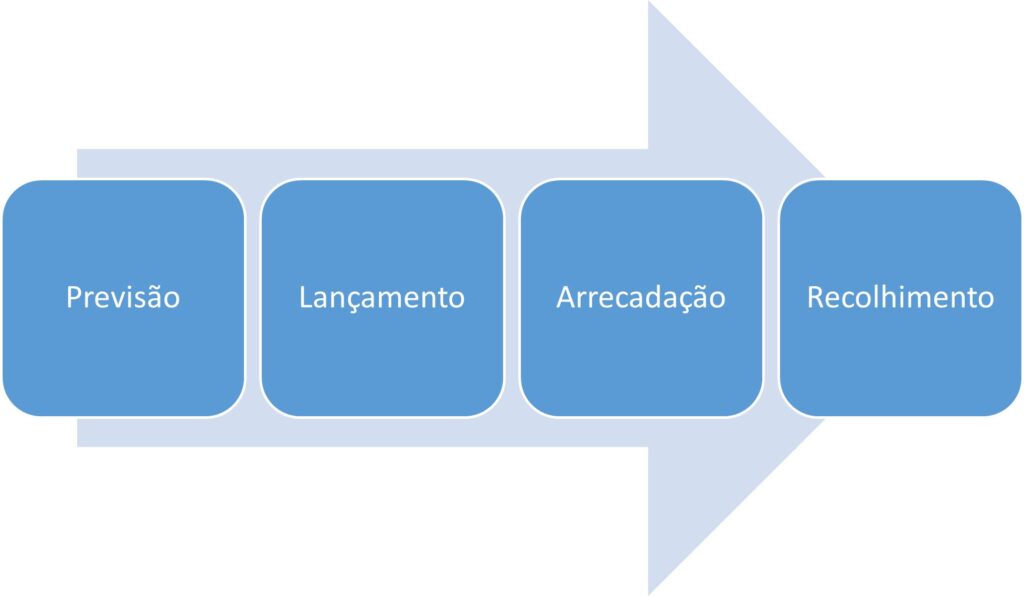
Os estágios da receita são: lançamento, arrecadação e recolhimento.
Leia mais
O que é execução da receita pública Significa executar os três estágios da receita (previsão, lançamento e arrecadação/recolhimento) até que o dinheiro chegue aos cofres do governo para ser utilizado.Agrupamento que identifica a origem dos recursos, se orçamentários ou extra-orçamentários. Busca identificar a origem dos recursos segundo o fato gerador.
Qual é o primeiro nível de classificação da receita
1º Nível – Categoria Econômica
A Lei Federal nº 4.320/64, em seu artigo 11, classifica a receita orçamentária em duas categorias econômicas: Receitas Correntes e Receitas de Capital.
Significa realizar as despesas previstas no orçamento público, seguindo os três estágios presentes na Lei nº 4.320/64: empenho, liquidação e pagamento.§ 1° São Receitas Correntes as receitas tributária, patrimonial, industrial e diversas e, ainda as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.a) Receitas ordinárias: são aquelas receitas públicas recebidas com regularidade no movimento normal das atividades do ente federativo, como a arrecadação de tributos. b) Receitas extraordinárias: são aquelas receitas públicas não permanentes/usuais que ocorrem, por exemplo, no caso de guerra e doações.

Conceito de Receita
Receitas são todos os recursos provenientes da venda de mercadorias ou de uma prestação de serviços, porém nem todos são oriundos de vendas ou prestações de serviços, como por exemplo: alugueis, rendimentos de uma aplicação financeira, juros e etc.
Como é dividida a classificação da receita orçamentária
As receitas orçamentárias podem ser classificadas segundo os seguintes critérios: (a) Quanto à procedência; (b) Quanto à fonte e destinação dos recursos; (c) Quanto à apuração do Resultado Primário; (d) Quanto à natureza econômica.
O que é: Um dos maiores desafios de qualquer modelo de negócio, em organizações com ou sem fins lucrativos, é a geração de receita, ou seja, monetizar e capturar o valor gerado para seus diferentes públicos-alvo.
Sequência de fases ou etapas que compõe o processo orçamentário. De forma geral, o ciclo orçamentário é composto das seguintes fases: elaboração da proposta, apreciação legislativa, execução, controle e avaliação.
Leia mais

Existem 3 tipos de empenhos Ordinário, Estimado e Global.A doutrina classifica as receitas públicas, quanto à procedência, em originárias e derivadas. Essa classificação possui uso acadêmico e não é normatizada; portanto, não é utilizada como classificador oficial da receita pelo poder público.As receitas orçamentárias podem ser classificadas segundo os seguintes critérios: (a) Quanto à procedência; (b) Quanto à fonte e destinação dos recursos; (c) Quanto à apuração do Resultado Primário; (d) Quanto à natureza econômica.Para poder fazer isso, o governo precisa arrecadar dinheiro e faz isso de diversas maneiras. Essa arrecadação vem de impostos, de aluguéis e venda de bens, prestação de alguns serviços, venda de títulos do Tesouro Nacional, recebimento de indenizações.
O Ciclo de Receita Hospitalar diz respeito sobre o caminho que os recebíveis percorrem até entrar no caixa de uma instituição de saúde. Ou seja, é saber onde o atendimento de um paciente começa a gerar custos e onde essa conta fecha.A função receita está ligada ao faturamento bruto de uma entidade, dependendo do número de vendas de determinado produto. R(x) = px , onde p: preço de mercado e x: nº de mercadorias vendidas. A função lucro diz respeito ao lucro líquido das empresas, lucro oriundo da subtração entre a função receita e a função custo.Receitas orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício, constituem elemento novo para o patrimônio público e aumentam-lhe o saldo financeiro. São fonte de recursos por meio do qual se viabiliza a execução das políticas públicas.A LOA contém três orçamentos, previstos na Constituição Federal: o orçamento fiscal, o orçamento da seguridade social (previdência, assistência e saúde) e o orçamento de investimentos das empresas estatais.

A receita é um gênero textual composto de duas partes bem definidas: ingredientes e modo de preparo, que, por sua vez, podem ou não vir indicados por títulos. Na primeira parte, na qual se encontram relacionados os ingredientes, estipula-se as quantidades necessárias para realizar a receita.Quais são os principais tipos de orçamento
- Orçamento estático. Como o próprio nome diz, esse tipo de orçamento não muda durante o processo.
- Orçamento flexível.
- Orçamento contínuo.
- Orçamento ajustado.
- Orçamento base zero.
- Orçamento incremental.
- Orçamento do planejamento estratégico.
A gestão do dinheiro público no Brasil segue um modelo orçamentário baseado em três leis: Lei de Diretrizes Orçamentárias (LDO), Lei Orçamentária Anual (LOA) e Projeto Plurianual (PPA). Este sistema é utilizado nas três esferas de governo, Federal, Estadual/Distrital e Municipal.O principal conceito de receitas são os recursos provenientes da venda de mercadorias ou de uma prestação de serviços. As despesas, por sua vez, são todos os gastos que uma empresa precisa ter para obter uma receita. Alguns exemplos de despesas são os salários, a conta de água, luz, telefone, os impostos e etc.

É o valor monetário autorizado, consignado na lei do orçamento (LOA), para atender uma determinada programação orçamentária.Sobre esse assunto, as receitas orçamentárias são classificadas segundo os seguintes critérios:
- indicador de resultado primário;
- natureza de receita;
- fonte/destinação de recursos; e.
- esfera orçamentária.